Retraités et expatriés en Thaïlande
N’attendez pas l’hospitalisation pour choisir la bonne assurance en Thaïlande.
Premier contrat ou meilleure offre : comparez les garanties, repérez les frais qui peuvent rester à votre charge et trouvez une couverture adaptée à votre santé, à votre mode de vie et à votre budget.
Guide + fiches PDF · 9€ au lieu de 19€ jusqu’au 30 septembre · Accès immédiat
Voir la grille de comparaison
Les points à vérifier dans votre contrat :
- Franchise, plafonds et exclusions
- Paiement direct et frais à avancer
- Garder votre assurance en vieillissant
Sur place depuis 2014
Admissions, factures, remboursements : vécu de l’intérieur.
Des centaines de francophones accompagnés
Leurs contrats et leurs devis ont nourri ce guide.
Les mêmes critères pour chaque devis
Malgré nos partenariats, la grille compare les garanties, les limites et les frais à votre charge.
Partez de votre situation
Le guide vous accompagne pour choisir votre première assurance ou comparer votre contrat actuel à de nouvelles offres.
Vous choisissez votre première assurance
Définissez les soins et les pays à couvrir, les hôpitaux envisagés, votre budget et les dépenses que vous pouvez payer vous-même. La fiche de besoins vous aide à distinguer l’indispensable du souhaitable.
Vous préparez une demande de devis précise, avec un modèle à reprendre dans votre email.
Vous êtes déjà assuré et cherchez mieux
Prix en hausse, garanties insuffisantes ou doute sur votre couverture ? Examinez votre contrat avec la checklist, puis comparez-le aux nouvelles offres dans la même grille.
Vous voyez ce que vous gagnez ou perdez à changer, notamment pour vos problèmes de santé déjà connus, avant de résilier votre contrat.
Ce que vous recevez
Le guide explique ce qui compte dans une assurance santé en Thaïlande : repères 2026 des coûts médicaux, cas pratiques à travers trois profils (un retraité seul, un couple, une famille), un exemple de facture détaillée poste par poste et un lexique anglais ↔ français.
Cinq fiches vous font passer à l’action :
- Mon Profil Assurance Thaïlande, avec sa version courte prête à copier dans un email de demande de devis.
- Grille de comparaison de 3 offres, pour votre contrat actuel et vos devis reçus.
- Checklist avant de vous engager.
- Questions à envoyer à l’assureur, pour obtenir une réponse écrite.
- Fiche pratique : mon hospitalisation, pour vos contacts, documents et informations de prise en charge.
Guide et fiches en PDF, téléchargeables immédiatement après l’achat.
Prévoyez environ 30 minutes pour une première lecture du parcours essentiel. Utilisez ensuite les fiches avec votre contrat actuel ou vos devis.
Feuilletez le guide avant de choisir
Une page d’explications et une checklist à cocher, extraites du PDF.
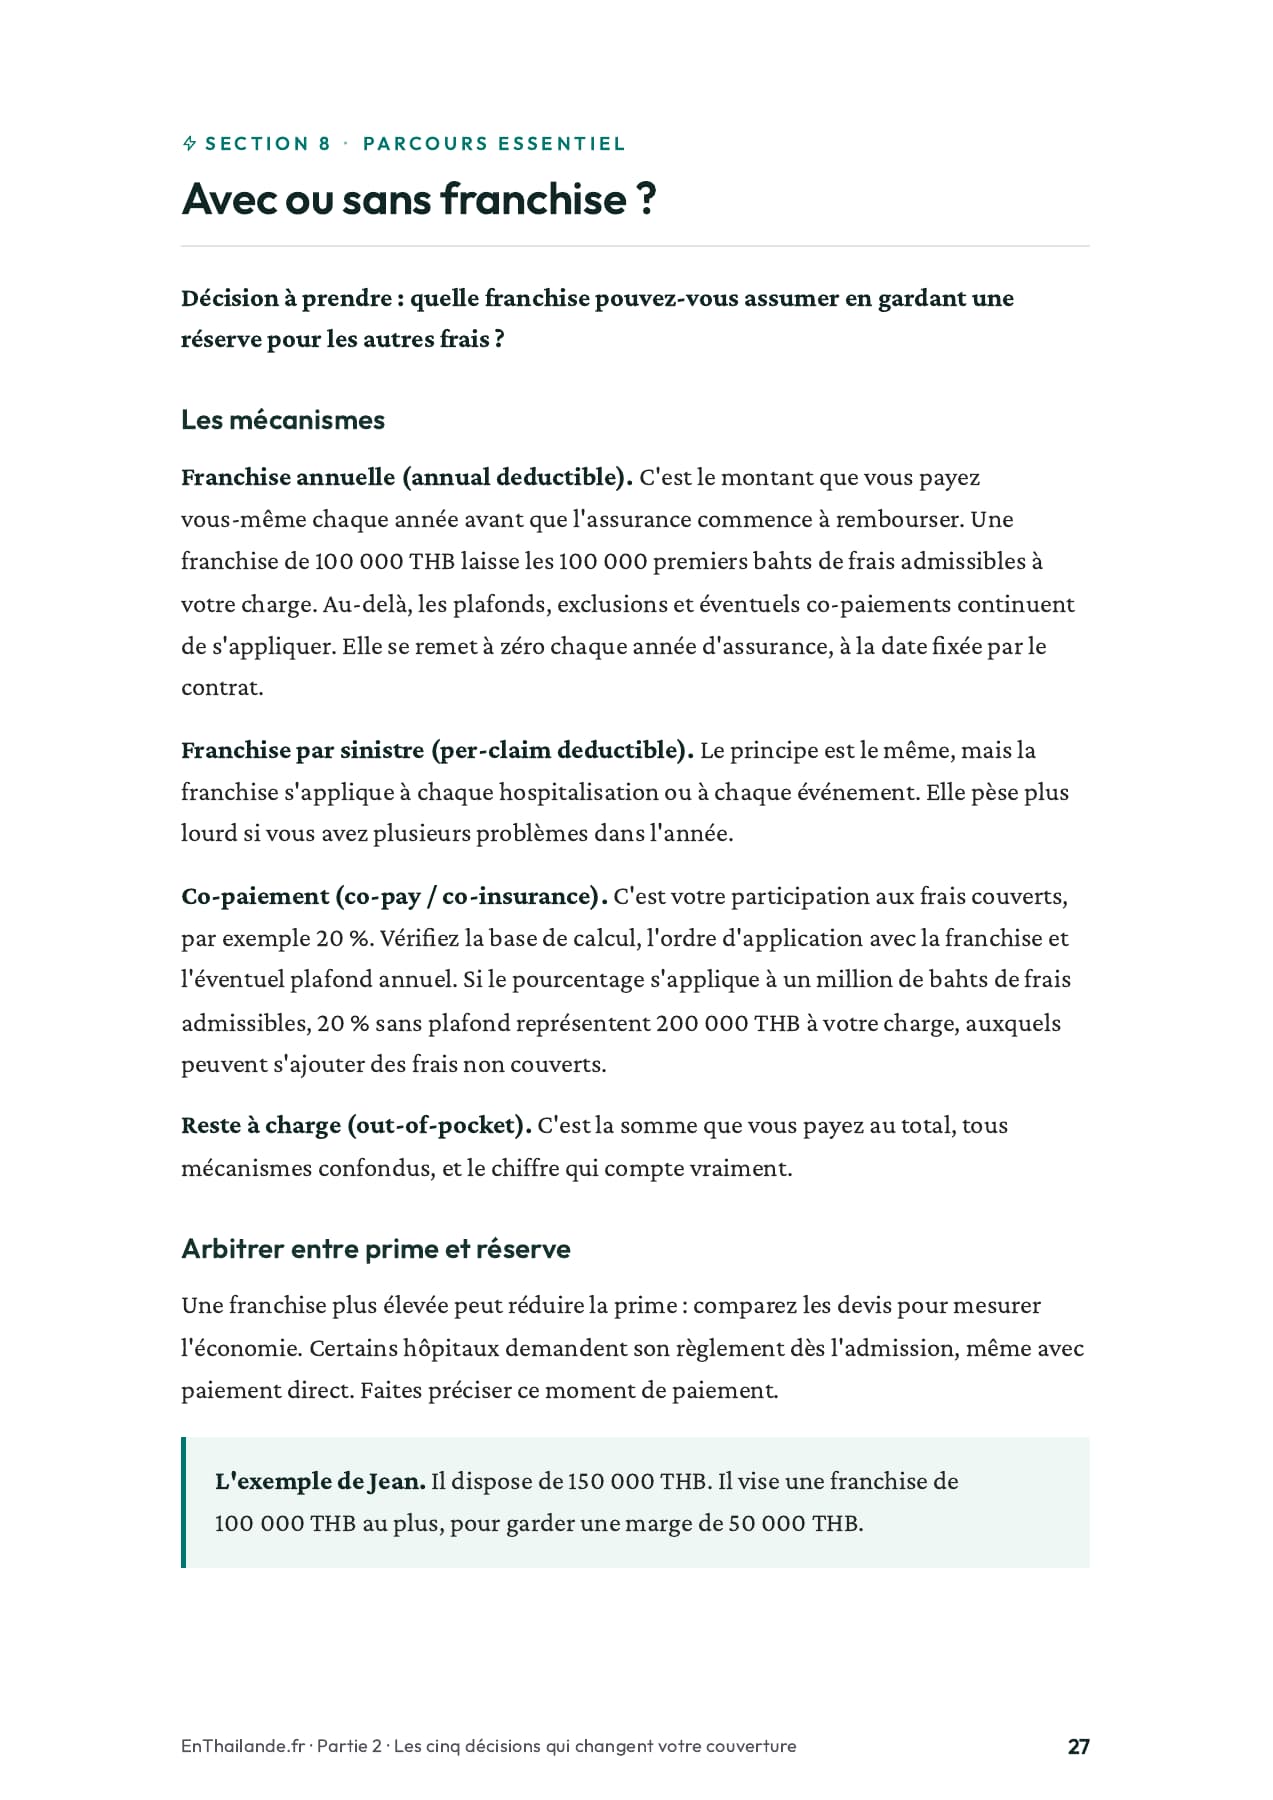
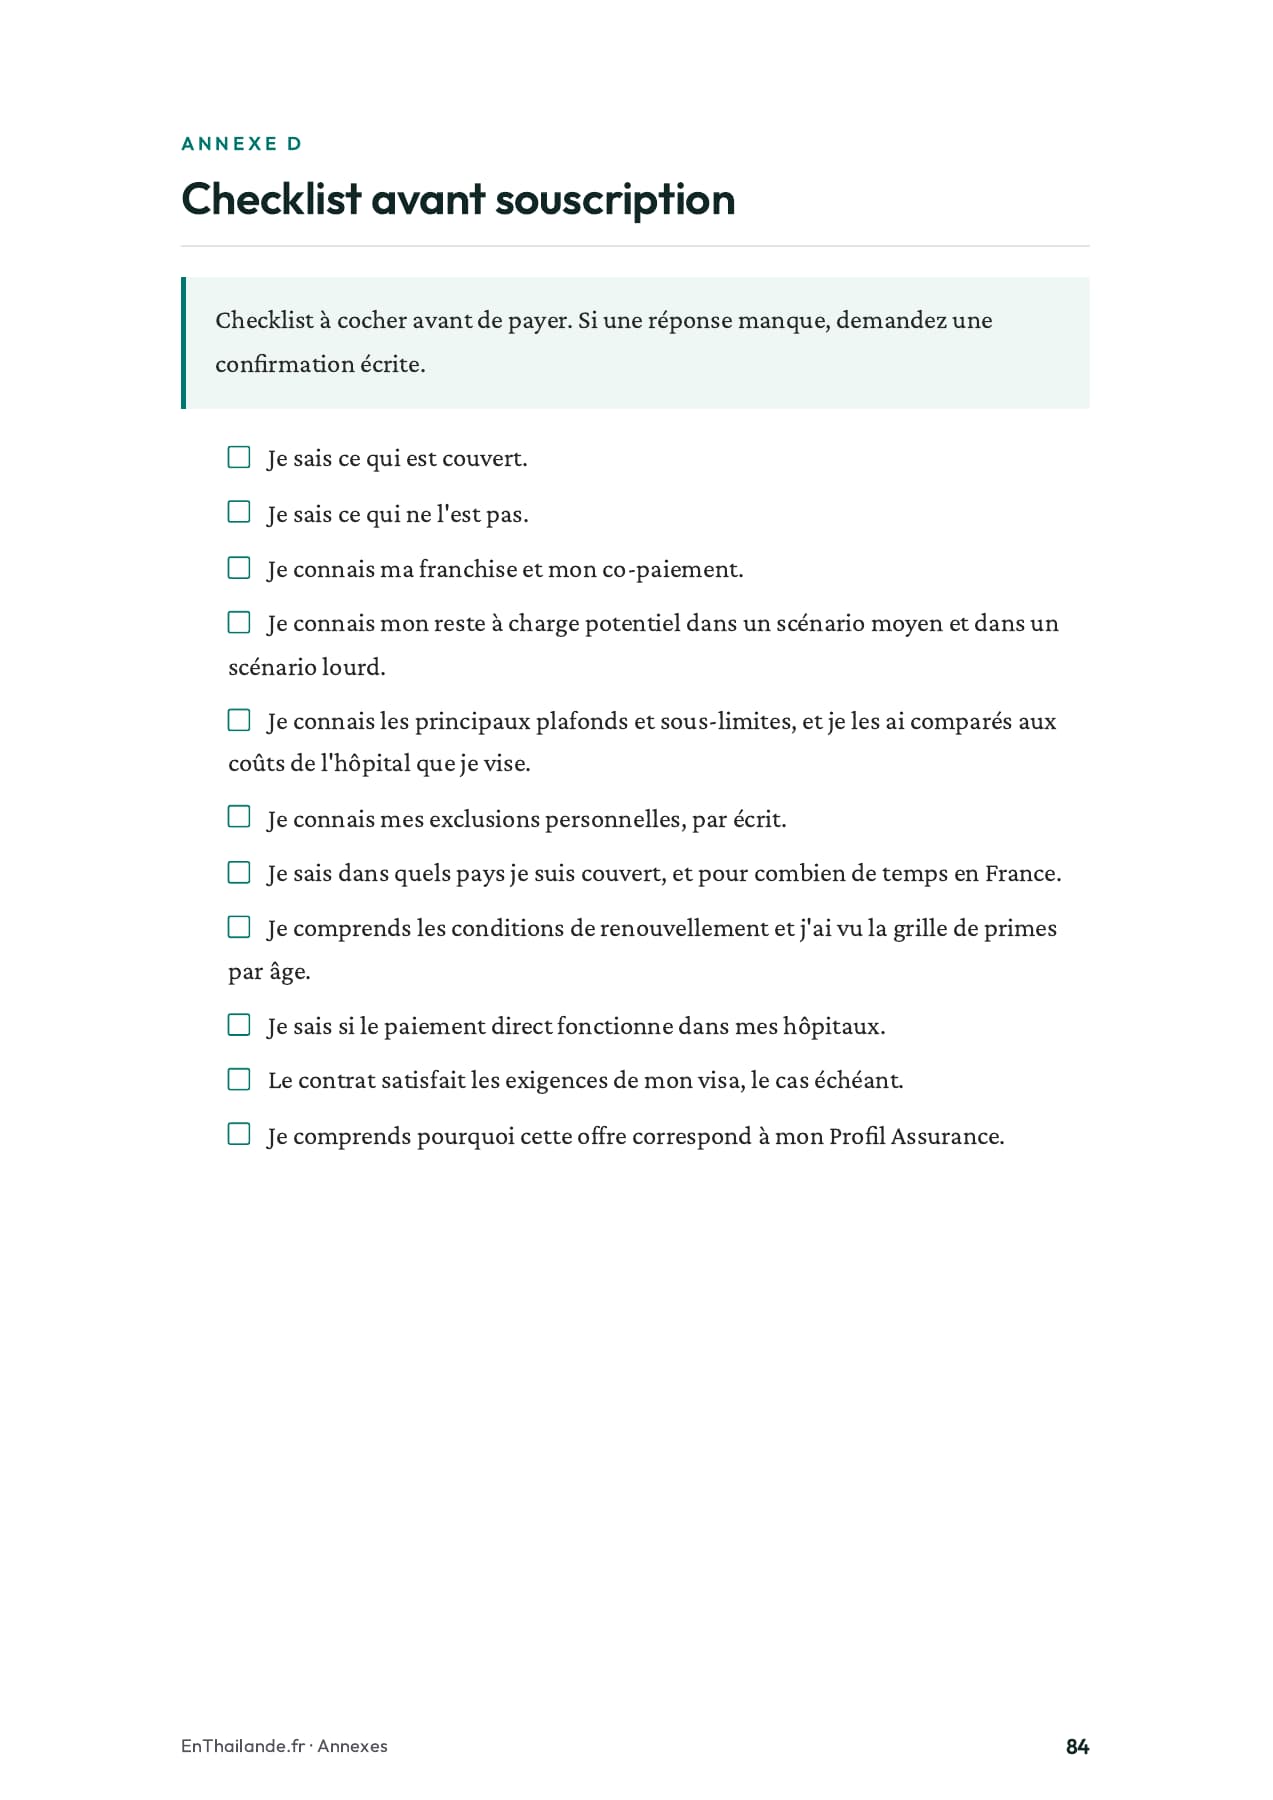
Devis en main ? Voici ce qu’il faut regarder.
Comparez les réponses à ces quatre questions. Déjà assuré ? Faites le même exercice entre votre contrat actuel et un nouveau devis.
Dois-je avancer l’argent à l’hôpital ?
- Devis A
- L’assureur règle directement les frais couverts à l’hôpital, après son accord.
- Devis B
- Vous payez l’hôpital, puis vous envoyez les justificatifs pour être remboursé selon le contrat.
Ce que cela change pour vous : avec B, vous devez avoir l’argent disponible avant le remboursement. Avec A, le paiement direct nécessite l’accord de l’assureur.
Quelle part de la facture reste à ma charge ?
- Devis A
- Vous payez une somme fixe de 200 € par hospitalisation.
- Devis B
- Vous payez 10 % des frais couverts à chaque hospitalisation.
Pour 1 000 € de frais couverts dans cet exemple : 200 € à payer avec A, 100 € avec B. Pour 6 000 € : toujours 200 € avec A, mais 600 € avec B. Plus la facture est élevée, plus B vous coûte cher.
Suis-je couvert quand je retourne en France ?
- Devis A
- Les soins pendant vos séjours en France sont couverts, dans les conditions du contrat.
- Devis B
- Les soins en France ne sont pas couverts.
Vous rentrez voir votre famille ? Vérifiez les soins couverts et la durée de séjour autorisée en France.
Mes antécédents médicaux sont-ils couverts ?
Un cas du guide : installés à Chiang Mai, Carl et Sandy reçoivent trois devis à franchise et paiement direct identiques. Sandy a été opérée du genou six ans plus tôt, sans suite : deux devis excluent définitivement ce genou, le troisième l’accepte moyennant une surprime. C’est cet écart qui départage les trois offres, pas le prix seul.
Ce que révèle ce cas : une exclusion peut sembler un détail sur le papier. Le guide chiffre ce qu’elle représenterait en cas de complication, pour trancher sur des chiffres plutôt que sur une impression.
Une réponse manque dans votre devis ?
Voici une question à envoyer à l’assureur pour obtenir une réponse écrite :
« Si je suis hospitalisé, qui règle l’hôpital ? Quelle somme restera à ma charge ? Pouvez-vous me donner un exemple chiffré pour ce contrat ? »
La grille du guide vous aide à comparer vos devis sur ces quatre points, et à vérifier aussi les montants maximum remboursés et les conditions pour garder votre assurance en vieillissant.
Une hospitalisation peut représenter plusieurs centaines de milliers de bahts
Deux exemples publiés par Bangkok Hospital, à Bangkok, pour 2026 :
- 225 000 THB (environ 5 900 €) pour une appendicectomie par laparoscopie, avec deux nuits : forfait de chirurgie abdominale.
- 281 000 THB (environ 7 300 €) pour une arthroscopie du genou avec réparation du ménisque, avec une nuit, hors implant : forfait de chirurgie orthopédique.
Tarifs consultés le 17 septembre 2026, pour des patients venant de l’étranger (« fly-in »), valables jusqu’au 31 décembre 2026 selon l’hôpital ; conditions et prix peuvent changer. Conversion en euros arrondie, au taux de référence BCE du 17 septembre 2026 (environ 38,3 THB pour 1 €). Ce sont des exemples dans un établissement précis, pas une estimation de votre facture.
Ces deux forfaits concernent une intervention programmée. Une hospitalisation en soins intensifs se facture en plus, par nuit : chez Bumrungrad Hospital, une chambre ICU/CCU coûte 25 500 THB par nuit (environ 665 €), hors honoraires médicaux, examens et médicaments (tarifs, en vigueur depuis le 1ᵉʳ janvier 2026). Sur une semaine, la seule chambre représente déjà environ 178 500 THB, soit environ 4 660 €.
La question à préparer est donc : quels frais votre contrat prend-il en charge, et quelle part pourriez-vous devoir financer vous-même ?
Le guide vous aide à repérer les éléments qui influencent cette réponse : franchise, co-paiement, plafonds, sous-limites et exclusions. L’exemple de facture détaillée permet de suivre leur effet sur le reste à charge.
Votre contrat répond-il à ces trois questions ?
Vous venez de voir qu’une chambre de soins intensifs est affichée à environ 665 € par nuit dans cet établissement, hors honoraires médicaux, examens et médicaments. Trois questions déterminent si votre contrat, ou le devis que vous comparez, vous en protège vraiment :
- Les sous-limites : votre plafond annuel élevé cache-t-il une limite plus basse, propre aux soins intensifs ?
- Les délais de carence : à partir de quand un nouveau contrat couvre-t-il réellement vos soins ?
- Le chevauchement des contrats : à partir de quand pouvez-vous résilier l’ancien sans perdre de couverture ?
Si l’une de ces réponses vous manque, c’est un point à clarifier avant de signer. Le guide en détaille sept au total, dont les exclusions, le renouvellement et les exigences de votre visa, avec la grille pour y répondre point par point.
Préparez aussi les démarches avec l’hôpital
Le guide explique les étapes à anticiper selon votre contrat : accord préalable pour une hospitalisation programmée, vérifications à l’admission, justificatifs de remboursement et démarches en cas de désaccord.
La fiche hospitalisation rassemble les informations à garder avec votre carte d’assuré : contacts, documents, frais à confirmer et suivi de votre demande, y compris en urgence, quand vous ne pouvez pas tout vérifier vous-même. Elle est conçue pour être partagée avec un proche.
Qui vous propose ce guide ?
Ce guide est écrit par Cédric, fondateur d’EnThailande.fr, installé en Thaïlande depuis 2014. Le site accompagne des centaines de francophones (France, Belgique, Suisse et ailleurs) dans la préparation de leur installation et de leur vie en Thaïlande, et le guide est construit à partir des questions que ces lecteurs posent le plus souvent sur leur assurance santé.
Le guide complet + 5 fiches pratiques
Pour définir vos besoins, comparer vos devis et préparer une hospitalisation.
9 €19€
Prix de lancement jusqu’au 30 septembre, 19€ ensuite.
Paiement unique · Guide et fiches PDF
Commander le guidePaiement sécurisé · Accès immédiat dans votre espace membre
Satisfait ou remboursé pendant 14 jours
Tout ce qui est inclus
Le guide pratique 2026, avec ses cas pratiques, une facture détaillée et le lexique anglais ↔ français.
Les 5 fiches pour passer à l’action :
- Mon Profil Assurance Thaïlande
- Grille de comparaison de 3 offres
- Checklist
- Questions à envoyer
- Fiche pratique : mon hospitalisation
Votre achat et votre garantie
Après le paiement, vous créez ou confirmez votre compte, puis accédez immédiatement au guide et aux fiches PDF dans votre espace membre. Votre accès et votre reçu sont envoyés à l’adresse email renseignée lors de la commande.
Ce guide bénéficie d’une garantie satisfait ou remboursé de 14 jours à compter de l’achat. S’il ne vous convient pas, écrivez à contact@enthailande.fr en indiquant l’adresse email utilisée pour la commande et en demandant le remboursement.
Vous n’avez pas besoin de terminer la lecture ni de remplir les fiches pour en bénéficier. Notre politique de remboursement prévoit cette garantie pour les produits qui l’annoncent sur leur page, comme ce guide.
Questions fréquentes
Est-ce une assurance ou une demande de devis ?
Vous achetez le guide et ses fiches pratiques au format PDF. Cet achat ne fournit aucune couverture d’assurance et ne déclenche pas une demande de devis.
Le guide me dit-il quelle assurance choisir ?
Il vous aide à définir vos critères, comprendre les propositions et repérer les points à faire confirmer. Il ne recommande pas un contrat personnalisé à votre place.
Je suis déjà assuré. Le guide peut-il m’aider à trouver mieux ?
Oui. Vous examinez d’abord ce que couvre réellement votre contrat actuel, puis vous le comparez aux devis reçus dans la même grille. Vous voyez ainsi ce qu’un changement vous ferait gagner ou perdre, en garanties comme en prix, avant de résilier. Le guide vous sert aussi à préparer vos démarches en cas d’hospitalisation, que vous changiez de contrat ou non.
Vais-je connaître exactement mon remboursement ?
Le montant dépend de votre contrat, des soins et de votre situation. Le guide explique les éléments du calcul ; votre assureur doit confirmer les conditions de prise en charge qui vous concernent.
Et si les documents sont en anglais ?
Le lexique anglais ↔ français explique notamment inpatient, outpatient, deductible, co-pay, annual limit et pre-existing condition, pour vous aider à lire les devis et les garanties.
Que signifie « édition 2026 » ?
Les repères susceptibles d’évoluer doivent être confrontés aux conditions en vigueur au moment de votre démarche. Les sources des exemples tarifaires de cette page sont liées et datées ; les prix et offres des assureurs peuvent évoluer.
Choisissez ou vérifiez votre couverture avant d’en avoir besoin
Retrouvez les explications et les fiches pour vérifier votre contrat, comparer vos prochains devis et préparer une hospitalisation.
EnThailande.fr n’est ni assureur ni courtier. Nous sommes partenaires rémunérés de plusieurs assureurs ; ce guide ne recommande ni ne favorise aucun contrat en particulier et ne constitue pas un conseil en assurance personnalisé.