Le jour d’une hospitalisation en Thaïlande, il est trop tard pour découvrir ce qui reste à votre charge.
Franchises, sous-limites, exclusions : ce guide vous aide à les repérer, en français, dans votre contrat ou vos devis.
Guide PDF 2026 · 106 pages · 5 fiches pratiques
29 € jusqu’au 30 novembre, puis 49 € · Paiement unique · Satisfait ou remboursé 14 jours
 Par Cédric, en Thaïlande depuis 2014 · construit sur les questions de centaines de francophones
À lire avec votre contrat ou vos devis.
Deux devis qui se ressemblent. Deux factures qui ne se ressemblent pas.
Sur le papier, 200 € de franchise ou 10 % de reste à charge, ça se vaut. À la caisse de l’hôpital, non. Et la plupart des assurés ne font ce calcul qu’une fois la facture en main.
Exemple pédagogique fictif, pour des frais couverts. Les autres conditions du contrat restent à vérifier.
- Devis A
- 200 € à votre charge par hospitalisation.
- Devis B
- 10 % des frais couverts à votre charge.
| Frais couverts | Devis A | Devis B |
|---|---|---|
| 1 000 € | 200 € | 100 € |
| 6 000 € | 200 € | 600 € |
Le devis le moins cher pour une petite facture devient le plus cher pour une grosse. Et ce n’est qu’une ligne du contrat.
Trois autres lignes qui changent la facture
- Paiement direct : l’assureur règle-t-il l’hôpital après accord, ou devez-vous avancer les frais ?
- Séjours en France : quels soins sont couverts et pendant combien de temps ?
- Antécédents médicaux : sont-ils couverts, exclus ou soumis à une surprime ?
Un accident de moto.
62 000 € avant de pouvoir quitter l’hôpital.
Un Belge, hospitalisé à Bangkok après un accident de moto, a subi plusieurs opérations pour des fractures du bassin et de la jambe. Le 25 décembre 2025, RTL Info rapportait que l’hôpital refusait de le laisser partir sans le paiement de 62 000 €. Il était assuré : selon sa famille, l’assurance voyage contestait la prise en charge.
Pas besoin d’un accident pour être concerné. Voici ce que des hôpitaux de Bangkok affichent pour des soins courants :
- Appendicectomieforfait, 2 nuits
- environ 5 900 €
- Arthroscopie du genouforfait, 1 nuit, hors implant
- environ 7 300 €
À ces montants, une sous-limite, un délai de carence ou une exclusion jamais lue se chiffrent en milliers d’euros. Et vous les découvrez au pire moment : sur un lit d’hôpital, devant une facture en anglais, quand l’hôpital vous demande d’avancer les frais faute d’accord de l’assureur.
Ce jour-là, il est trop tard pour changer de contrat. Aujourd’hui, il ne l’est pas.
Cas individuel rapporté par RTL Info, pas un coût moyen d’hospitalisation. Les forfaits sont des tarifs publics, pas une estimation de votre facture.
Accès immédiat · 14 jours pour changer d’avis, remboursement sur simple email
Lire les sources de ces exemples
Le montant est celui que, selon RTL Info, l’hôpital exigeait avant de laisser le patient partir, à partir du témoignage de la famille. Le reportage évoque aussi un litige de prise en charge avec l’assurance voyage ; ce cas ne permet pas de conclure à la couverture de votre propre contrat.
Forfaits de Bangkok Hospital (appendicectomie par laparoscopie avec deux nuits ; arthroscopie du genou avec une nuit, hors implant) pour des patients venant de l’étranger : tarifs consultés le 17 septembre 2026, annoncés valables jusqu’au 31 décembre 2026 ; conditions et prix peuvent changer. Conversion arrondie au taux BCE du 17 septembre 2026, environ 38,3 THB pour 1 €.
Lisez votre contrat comme un assureur.
En 30 minutes.
Le guide explique, en français, chaque point qui fait varier votre facture, avec trois profils concrets, des devis annotés et un lexique anglais–français.
Ses cinq fiches vous font passer de « je crois être couvert » à « je sais ce que je paierais », une question à la fois :
Votre visa impose-t-il une assurance, et quelle couverture vous faut-il à votre âge ?
Votre profil assurance
Sachez précisément ce dont vous avez besoin, et envoyez une demande de devis que l’assureur ne peut pas mal comprendre.
CFE, assurance au premier euro ou complémentaire : laquelle paierait le plus ?
La grille de comparaison
Votre contrat et trois offres côte à côte, sur les mêmes critères. Le devis qui vous coûterait cher saute aux yeux, et vous savez quoi comparer avant de résilier l’ancien.
Votre plafond élevé cache-t-il une sous-limite pour les soins intensifs ? Êtes-vous couvert dès la signature ?
La checklist avant de signer
Plafonds, sous-limites, exclusions, délais de carence : rien ne vous échappe avant de vous engager.
Votre contrat sera-t-il encore renouvelé dans dix ans, et vos antécédents seront-ils couverts ?
Les questions à envoyer
Des réponses écrites de l’assureur, pas des promesses au téléphone.
Le jour où ça arrive, qui appelle l’assureur, et avec quels documents ?
La fiche hospitalisation
Un proche sait quoi faire et quoi présenter, même si vous ne pouvez pas le faire vous-même.
Voir le sommaire complet · 23 chapitres
Le sommaire du guide
Parcours essentiel : environ 30 minutes de lecture
Partie 1 · Votre besoin et vos contraintes
- 1Commencez par ce que vous voulez protéger (parcours essentiel)
- 2Repères 2026 : combien coûtent les soins ?
- 3Votre situation personnelle change le choix (parcours essentiel)
- 4Votre visa impose-t-il une assurance ?
Partie 2 · Les cinq décisions qui changent votre couverture
- 5Quelle zone de couverture ? (parcours essentiel)
- 6Assurance locale ou internationale ? (parcours essentiel)
- 7Hospitalisation seule ou couverture complète ? (parcours essentiel)
- 8Avec ou sans franchise ? (parcours essentiel)
- 9L’âge et le long terme (parcours essentiel)
- Synthèse : les cinq points à vérifier (parcours essentiel)
Partie 3 · Comprendre les offres
- 10Premier euro, CFE et complémentaire
- 11Les plafonds et sous-limites
- 12Exclusions, délais de carence, maladies préexistantes
Partie 4 · Votre profil assurance
- 13Les trois profils-types appliqués
- 14Finalisez votre Profil Assurance (parcours essentiel)
Partie 5 · Obtenir, comparer, signer
- 15Les 10 erreurs classiques
- 16Assureur direct ou courtier ?
- 17Utilisez votre Profil Assurance
- 18La méthode d’analyse d’un devis
- 19Exemples de devis annotés
- 20La grille de comparaison
- 21Les questions à poser avant d’aller plus loin
- 22Avant de signer (parcours essentiel)
- 23Le jour où vous en avez besoin
- Fiche pratique : mon hospitalisation
13 annexes à copier ou imprimer : profil, grille de comparaison, checklist, questions à envoyer, lexique, sources.
Les annexes regroupent notamment le profil, la grille, la checklist et les questions à envoyer. La fiche hospitalisation se trouve dans le guide. Tout est réuni dans le même PDF.
Jugez sur pièce.
L’explication de la franchise et la checklist avant de signer, telles qu’elles figurent dans le guide.
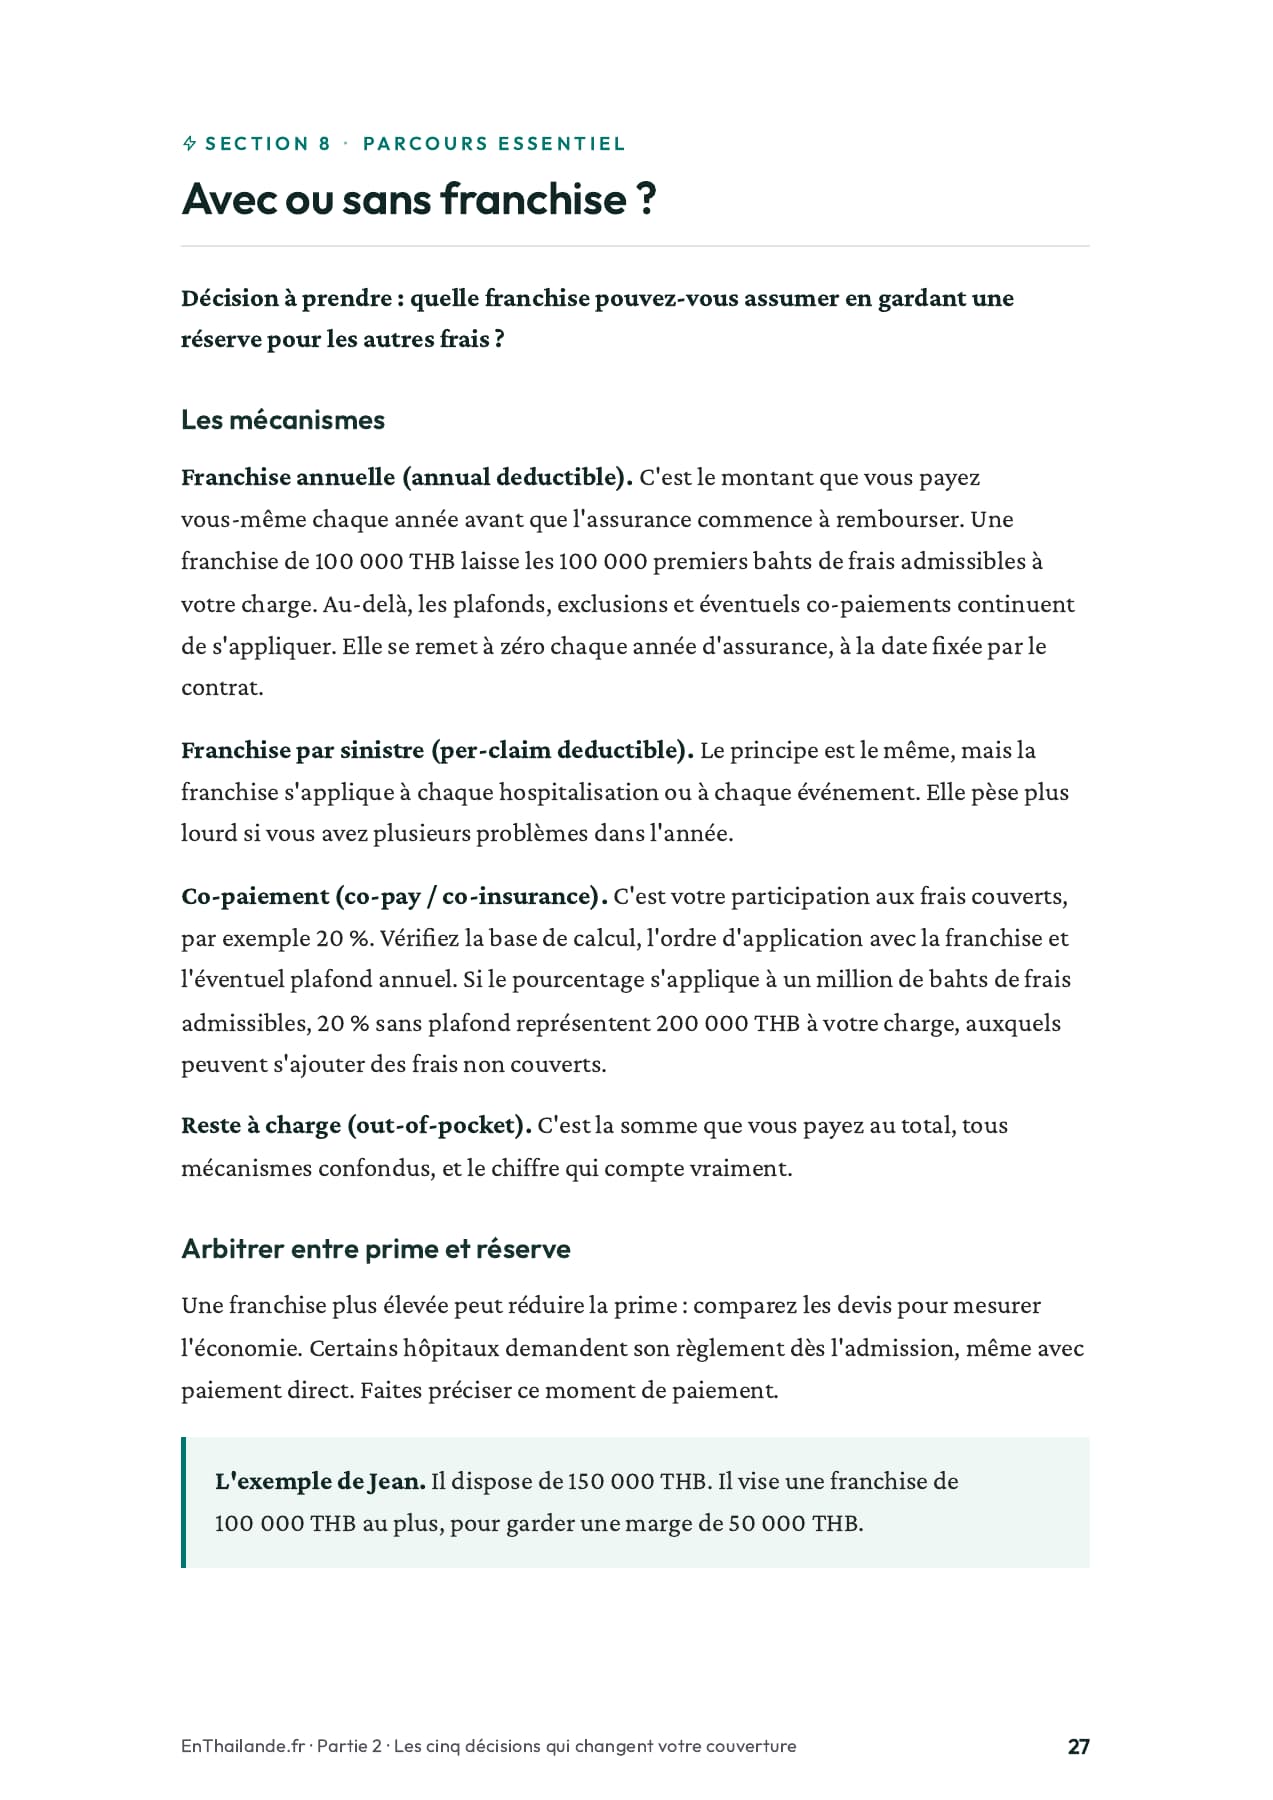 (PDF, nouvel onglet)
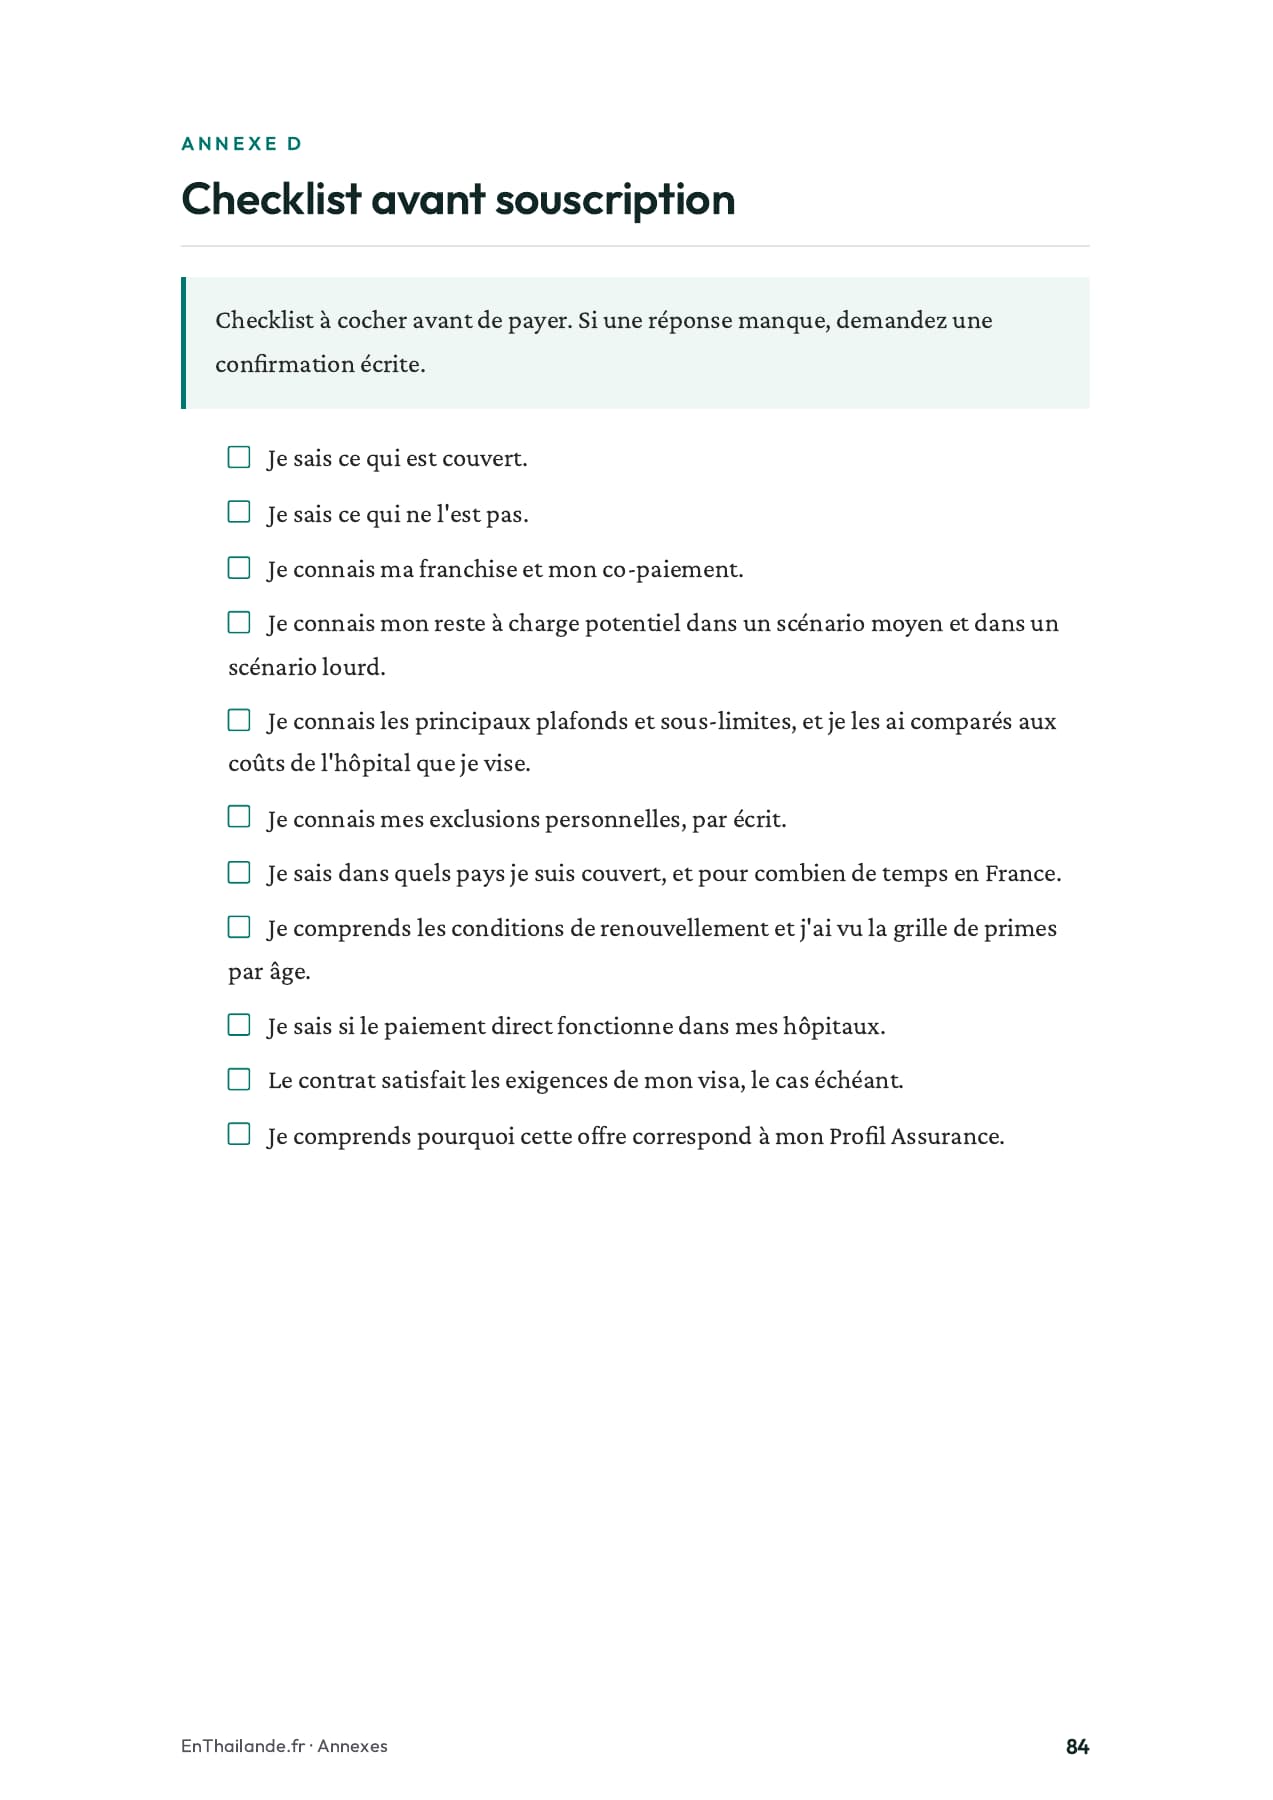 (PDF, nouvel onglet)
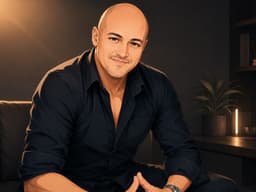
Cédric, en Thaïlande depuis 2014.
Fondateur d’En Thaïlande, j’ai construit ce guide à partir des questions que des centaines de francophones posent sur leur assurance santé. Souvent trop tard, une fois la facture arrivée.
Nous sommes partenaires rémunérés de plusieurs assureurs. La grille utilise les mêmes critères pour chaque devis ; le guide ne recommande ni ne favorise un contrat en particulier.
Vérifiez votre couverture tant que vous êtes en bonne santé.
Le guide pratique 2026 et ses cinq fiches, dans un PDF téléchargeable immédiatement. Un paiement unique, pour connaître votre reste à charge avant d’en avoir besoin.
Accès dans votre espace membre. Votre lien d’accès et votre reçu sont envoyés par email.
29 €
Prix de lancement jusqu’au 30 novembre, puis 49 €. Paiement unique.
Carte ou PayPal · Paiement sécurisé · Accès immédiat
Satisfait ou remboursé pendant 14 jours.
Écrivez à contact@enthailande.fr avec l’email de votre commande, sans avoir à terminer la lecture. Conditions de remboursement.
Avant de commander
Est-ce une assurance ou une demande de devis ?
Vous achetez un guide PDF avec ses fiches pratiques. Cet achat ne fournit aucune couverture d’assurance et ne déclenche aucune demande de devis.
Le guide me dit-il quelle assurance choisir ?
Il vous aide à définir vos critères, examiner les propositions et demander des réponses écrites. Il ne recommande pas un contrat personnalisé et ne permet pas de garantir le montant d’un remboursement.
Est-il utile si je suis déjà assuré ?
Surtout si vous êtes déjà assuré. Passez votre contrat actuel dans la grille pour savoir ce qu’il paierait vraiment, et comparez-le aux nouveaux devis avant de résilier. La fiche hospitalisation reste utile même si vous gardez votre assurance.
Je n’ai pas encore d’assurance, par où commencer ?
Par votre profil assurance : il vous aide à définir ce dont vous avez besoin selon votre visa, votre âge et vos séjours en France. Vous envoyez ensuite la même demande de devis à plusieurs assureurs, puis vous comparez leurs réponses dans la grille.
Comment vais-je recevoir le guide ?
Après le paiement, le PDF complet est accessible dans votre espace membre. Votre lien d’accès est envoyé à l’adresse email utilisée pour la commande. Le guide et les cinq fiches sont réunis dans un seul document.
Et si mes devis sont en anglais ?
Le lexique anglais–français explique les termes courants des devis : hospitalisation, soins courants, franchise, co-paiement, plafond annuel et maladies préexistantes.
Trente minutes aujourd’hui, pour savoir ce que vous paieriez demain.
29 € jusqu’au 30 novembre, puis 49 € · Satisfait ou remboursé 14 jours
EnThailande.fr n’est ni assureur ni courtier. Ce guide méthodologique ne constitue pas un conseil en assurance personnalisé.